同樣 500 萬,為什麼有人越配越安心,有人越配越焦慮?
重點答案
同樣 500 萬,有人越配越安心、有人越配越焦慮,差別不在報酬率,而在配置的順序。焦慮的人先問怎麼賺最多,全部投入、追最近最飆的;安心的人先留不能動的錢、每筆錢分好工作,並清楚最壞會跌多少。資產變大以後,跌 20% 就是少 100 萬,所以錢越多,越該先看流動性、回撤、現金流、集中度這 4 件事,報酬率排在後面。
差別不在報酬率,在配置的順序
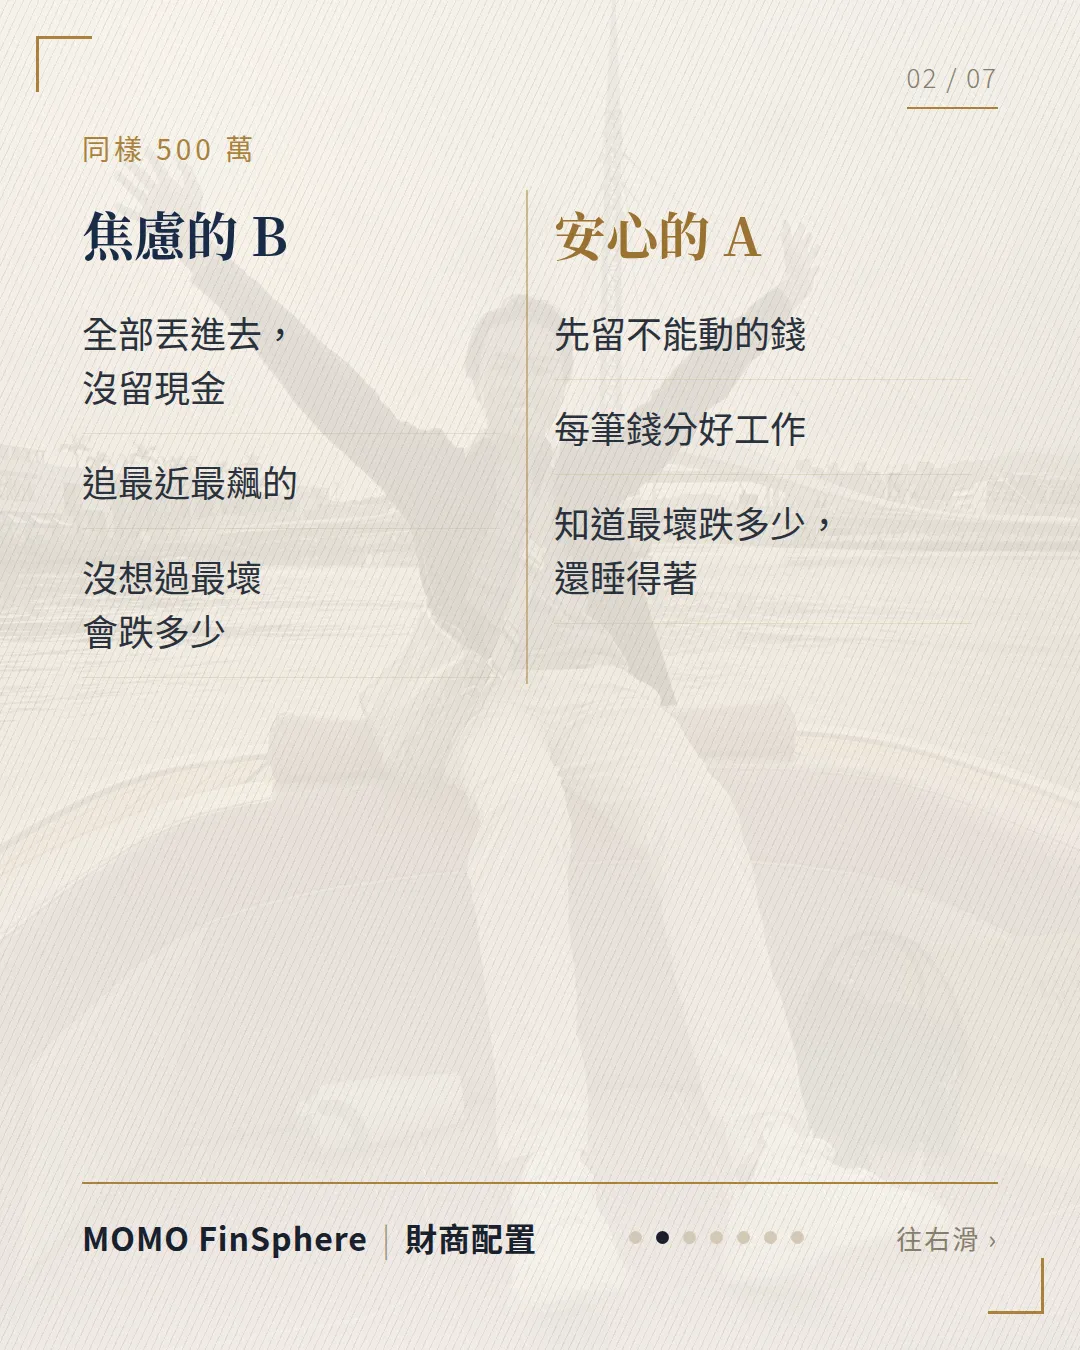
同樣是 500 萬,有人越配越安心,有人越配越焦慮。差別通常不在選到的標的報酬率高低,而在配置的順序。
| 焦慮的 B | 安心的 A |
|---|---|
| 全部丟進去,沒留現金 | 先留不能動的錢 |
| 追最近最飆的 | 每筆錢分好工作 |
| 沒想過最壞會跌多少 | 知道最壞跌多少,還睡得著 |
焦慮的人先問:「這筆錢怎麼賺最多?」 安心的人先問:「哪些錢不能動?最壞會跌多少?」
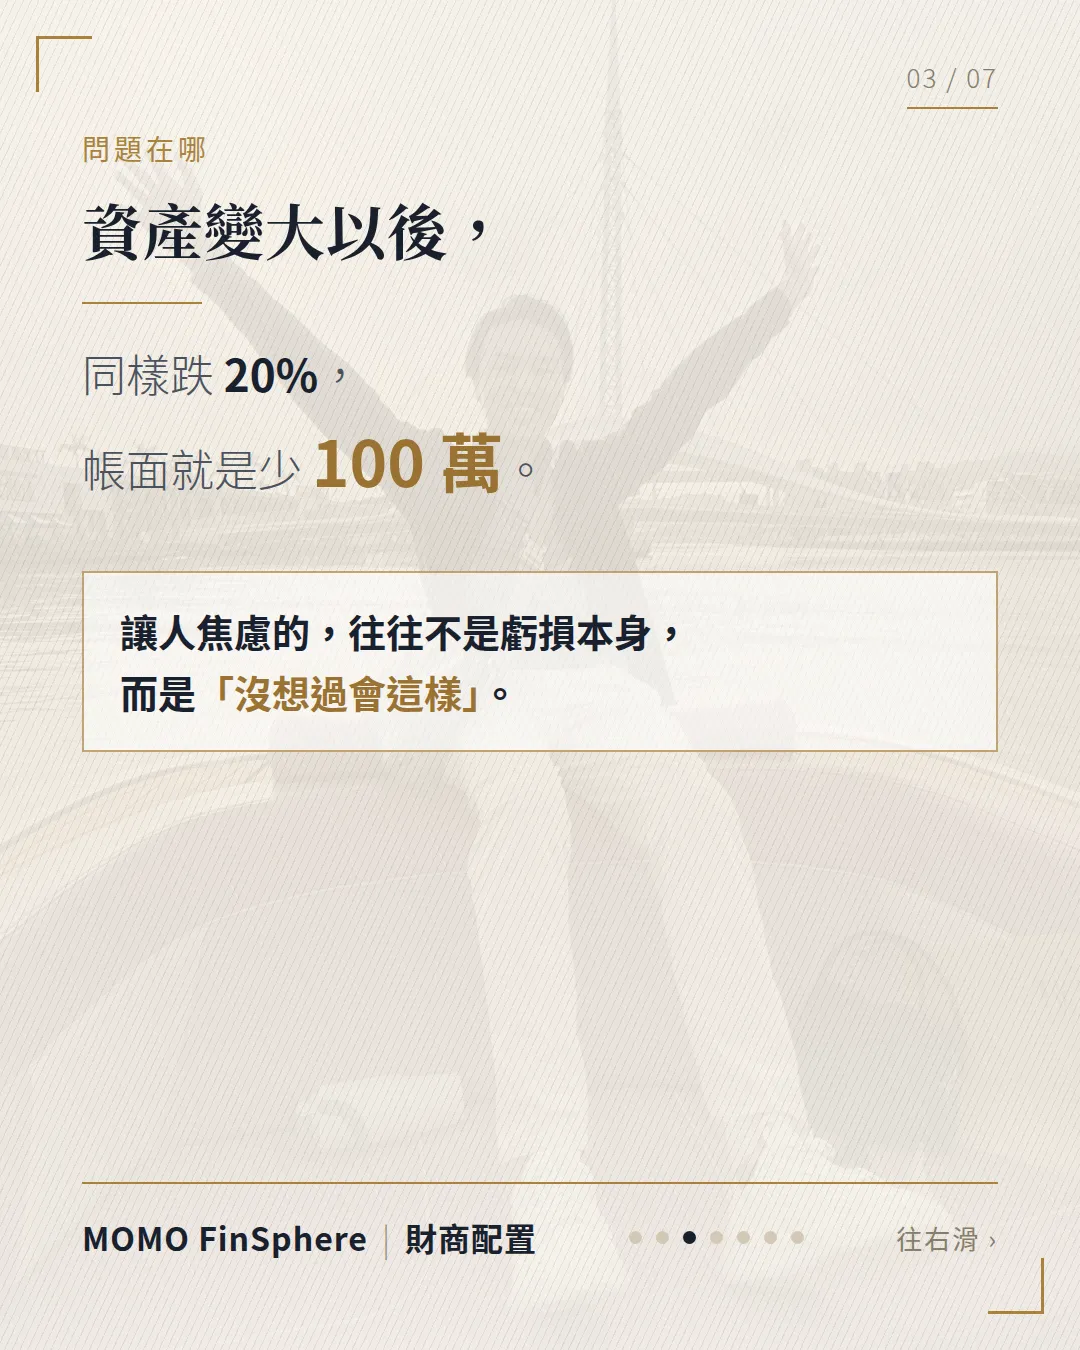
資產變大以後,跌 20% 就是少 100 萬
資產規模小的時候,跌 20% 可能只是幾萬元;資產到了 500 萬,同樣跌 20%,帳面就是少 100 萬。
讓人焦慮的,往往不是虧損本身,而是「沒想過會這樣」。沒想過這一步,再好的標的也拿不住。
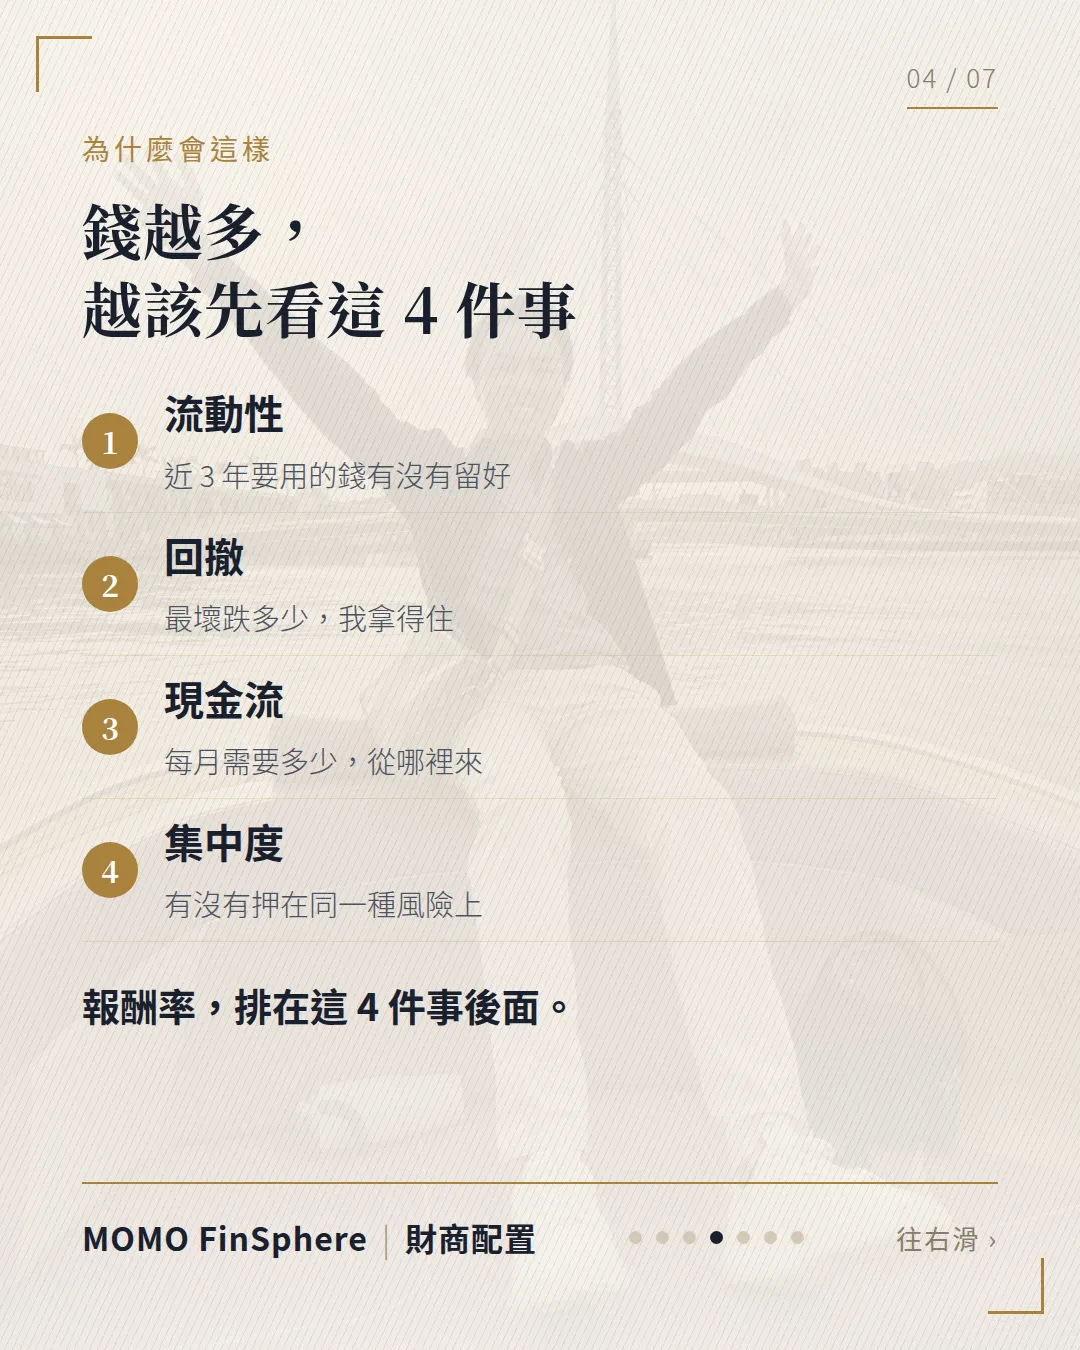
錢越多,越該先看這 4 件事
- 流動性:近 3 年要用的錢,有沒有留好?
- 回撤:最壞會跌多少?我拿得住嗎?
- 現金流:每月需要多少?從哪裡來?
- 集中度:有沒有押在同一種風險上?
報酬率,排在這 4 件事後面。
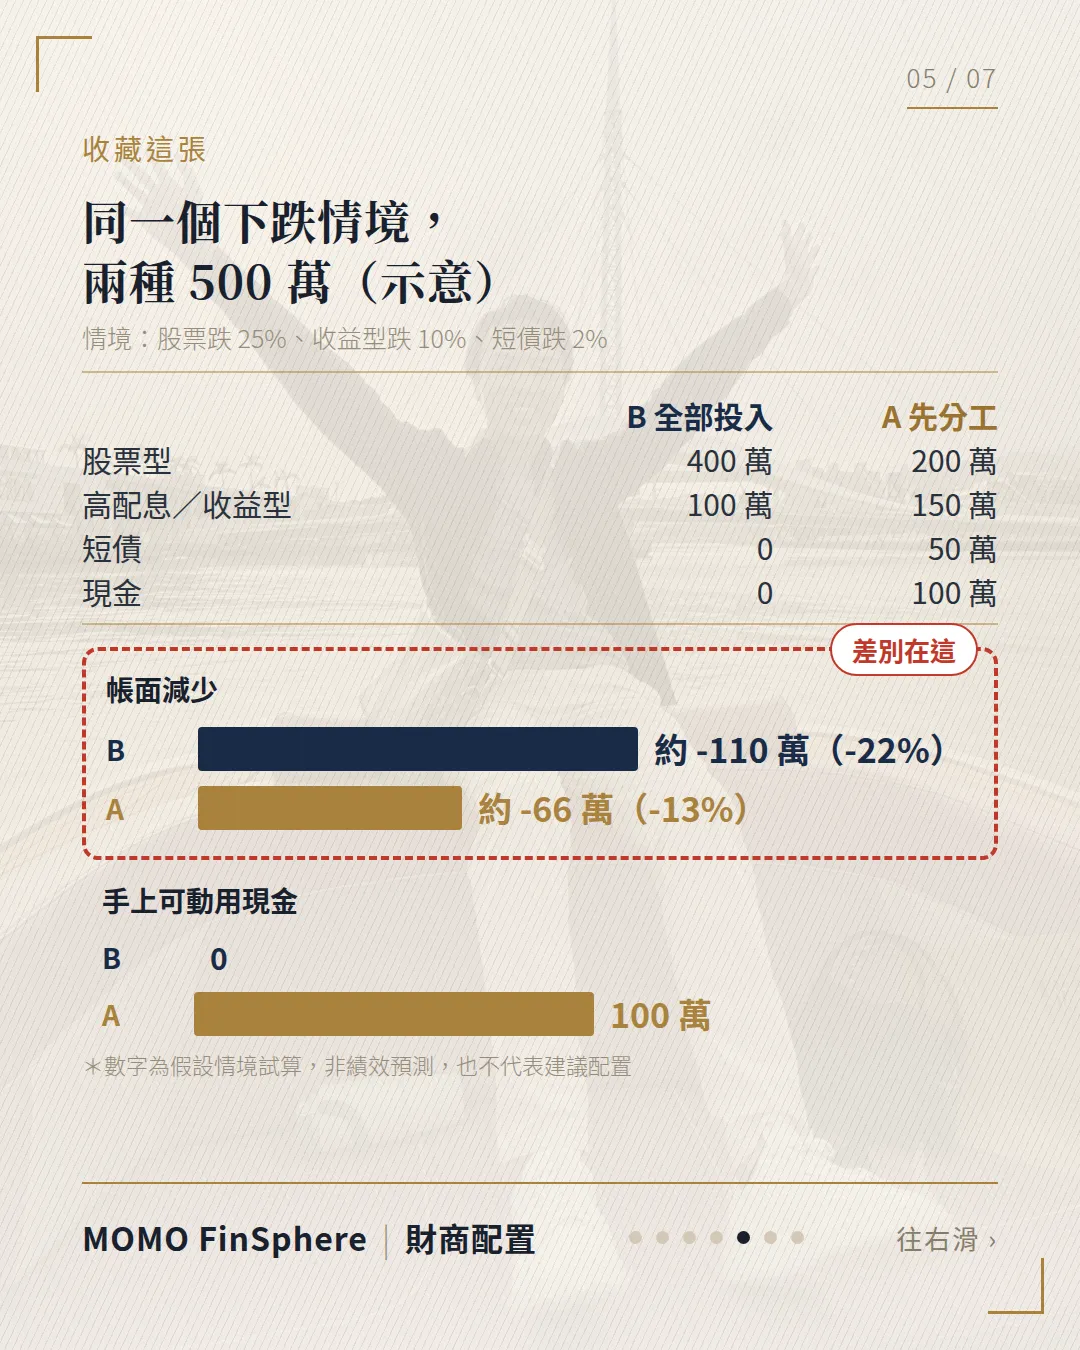
同一個下跌情境,兩種 500 萬(示意)
假設情境:股票跌 25%、收益型跌 10%、短債跌 2%。
| 資產 | B 全部投入 | A 先分工 |
|---|---|---|
| 股票型 | 400 萬 | 200 萬 |
| 高配息/收益型 | 100 萬 | 150 萬 |
| 短債 | 0 | 50 萬 |
| 現金 | 0 | 100 萬 |
| 帳面減少 | 約 −110 萬(−22%) | 約 −66 萬(−13%) |
| 手上可動用現金 | 0 | 100 萬 |
數字為假設情境試算,非績效預測,也不代表建議配置。
安心感,是配置出來的
A 不是賺得比較多,而是在下跌的時候:
- 不用賣在低點
- 生活費照常
- 還有子彈可以分批進場
MOMO 的配置觀點
市場不知道會怎麼走,但配置的順序可以自己決定。資產越大,越要先把「不能動的錢」和「最壞情況」想清楚,再談報酬率。安心感不是靠運氣,是配置出來的。
常見問題
為什麼資產越多,越容易對投資感到焦慮?
因為同樣的跌幅,金額會變得很大。500 萬跌 20% 就是少 100 萬。真正讓人焦慮的,往往不是虧損本身,而是事前沒想過會跌這麼多。
資產變大以後,配置要先看哪些事?
先看 4 件事:流動性(近 3 年要用的錢有沒有留好)、回撤(最壞會跌多少、拿不拿得住)、現金流(每月需要多少、從哪裡來)、集中度(有沒有押在同一種風險上)。報酬率排在這 4 件事後面。
先分工的配置,下跌時差多少?
以 500 萬為例(示意),假設股票跌 25%、收益型跌 10%、短債跌 2%:全部投入(股票 400 萬、收益型 100 萬)帳面約少 110 萬,跌幅約 22%;先分工(股票 200 萬、收益型 150 萬、短債 50 萬、現金 100 萬)帳面約少 66 萬,跌幅約 13%,而且手上還有 100 萬現金可以運用。這是假設情境試算,不代表績效預測。
專注投資型保單內的基金配置,長期追蹤各類型基金的配息與淨值表現。主張「真實報酬 = 配息 + 淨值變化」,用核心衛星配置與動態再平衡,協助客戶規劃長期的配息現金流。