市場大跌時,沒現金的人只能看著機會跑掉
重點答案
現金不是最沒效率的錢,而是你的選擇權。市場大跌時,沒有現金的人只剩硬撐或賣在低點兩種選擇,有現金的人多了第三個選擇:分批進場。現金在組合裡負責保護生活、穩住心態與保留機會,它的工作不是賺最多,而是讓你不用被迫做決定。但現金也不是越多越好,建議分成生活預備金、近 1–3 年要用的錢、加碼預備金三層來留。
為什麼很多人覺得放現金很浪費?
多數人對現金的想法大概是這三種:
- 「放現金很浪費,利息那麼低。」
- 「全部投進去,才不會錯過上漲。」
- 「跌了再說,反正會漲回來。」
這些想法在市場上漲時都說得通。問題是,大跌來的時候,你手上有沒有選擇。
大跌時,沒現金的人只剩兩個選擇
真的大跌來的時候,沒有現金的人只能:
- 硬撐:看著帳面虧損繼續擴大
- 賣在低點:因為需要用錢或撐不住,被迫認賠
有現金的人,多了第三個選擇:分批進場。
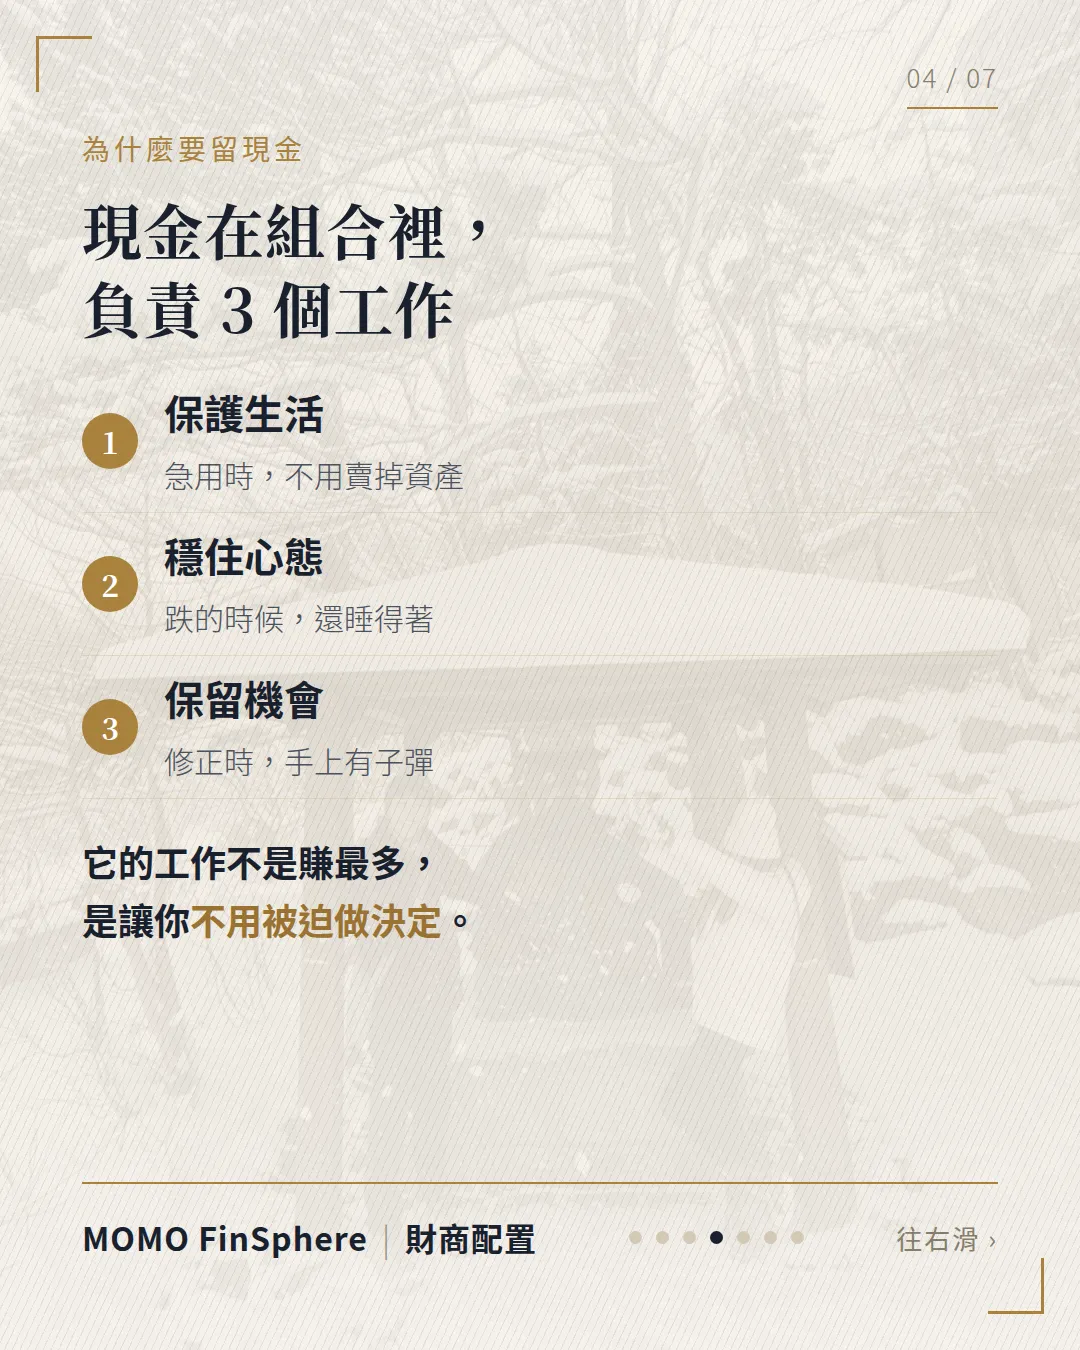
現金在組合裡負責 3 個工作
| 工作 | 意思 |
|---|---|
| 保護生活 | 急用時,不用賣掉資產 |
| 穩住心態 | 跌的時候,還睡得著 |
| 保留機會 | 修正時,手上有子彈 |
現金的工作不是賺最多,而是讓你不用被迫做決定。
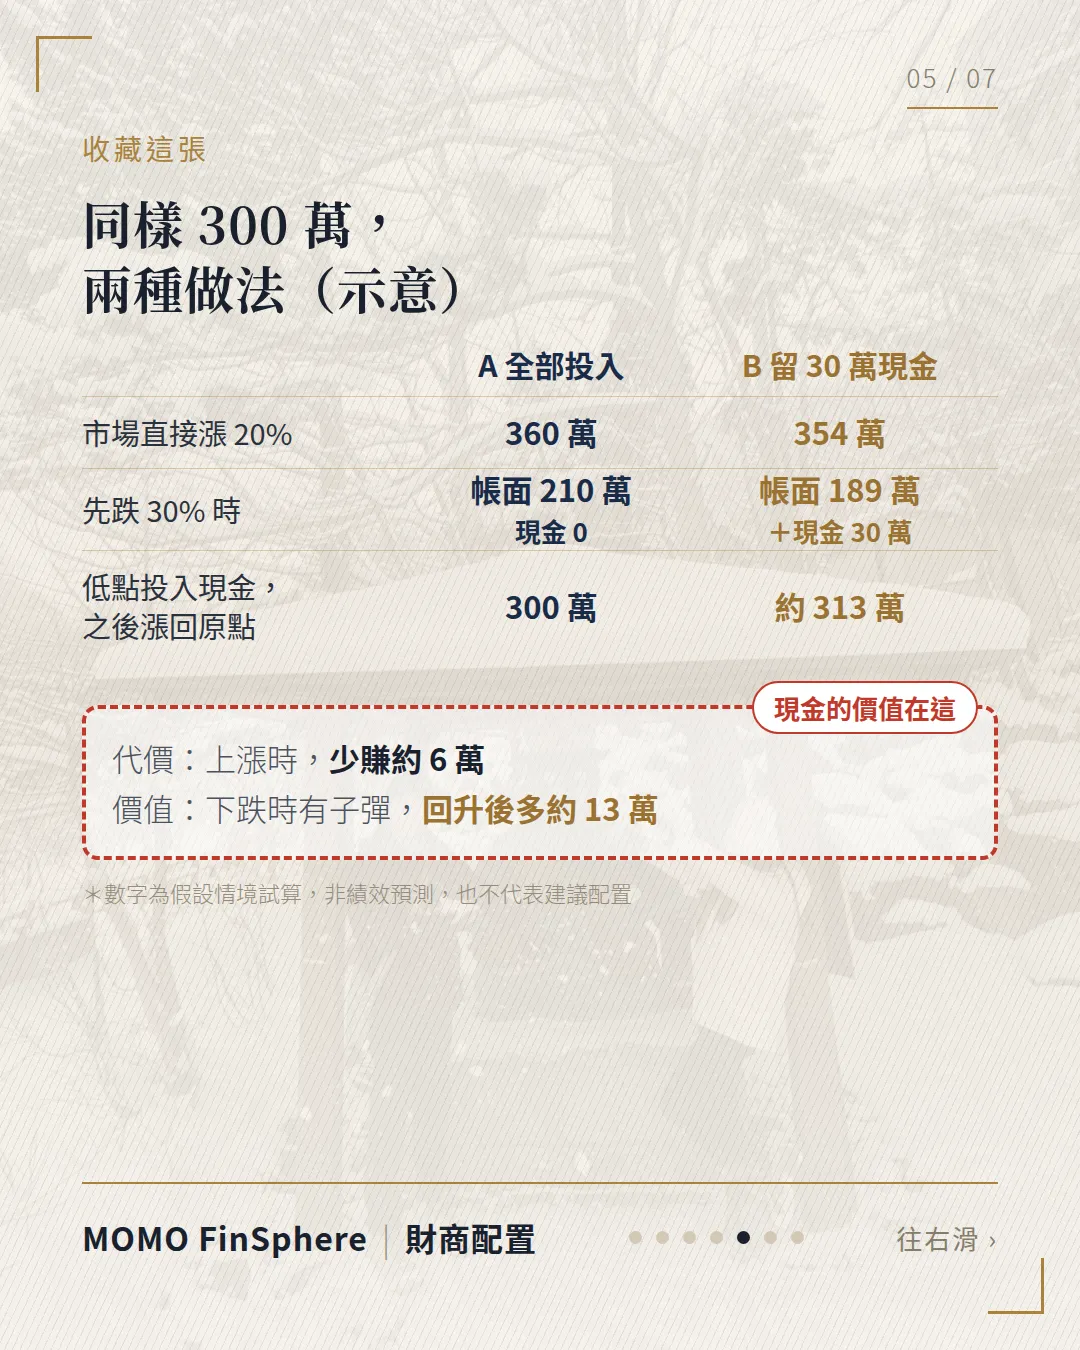
同樣 300 萬,兩種做法(示意)
| 情境 | A 全部投入 | B 留 30 萬現金 |
|---|---|---|
| 市場直接漲 20% | 360 萬 | 354 萬 |
| 先跌 30% 時 | 帳面 210 萬,現金 0 | 帳面 189 萬 + 現金 30 萬 |
| 低點投入現金,之後漲回原點 | 300 萬 | 約 313 萬 |
- 代價:市場直接上漲時,B 少賺約 6 萬。
- 價值:下跌時有子彈,回升後 B 多約 13 萬。
這就是現金真正的價值所在。
數字為假設情境試算,非績效預測,也不代表建議配置。
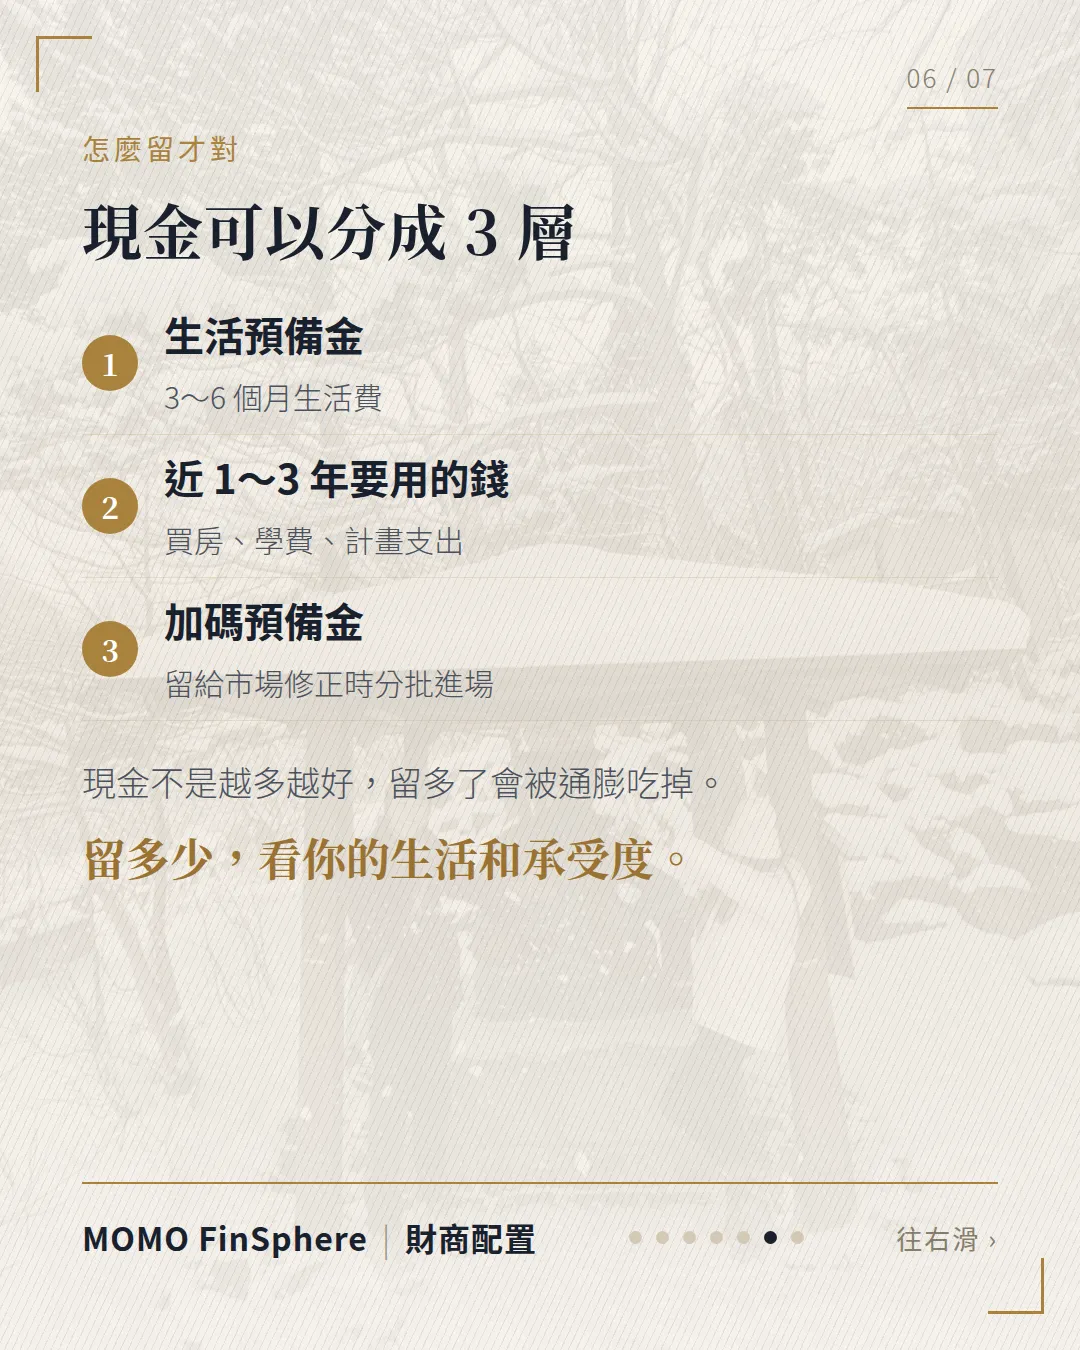
現金該留多少?分成 3 層
- 生活預備金:約 3–6 個月的生活費
- 近 1–3 年要用的錢:買房、學費、計畫性支出
- 加碼預備金:留給市場修正時分批進場
不過,現金也不是越多越好。留太多,會被通膨慢慢吃掉。留多少,要看你的生活和風險承受度。
MOMO 的配置觀點
市場無法預測,但資產可以配置。現金不是組合裡最沒效率的錢,而是讓其他資產能安心放著的那筆錢。先把三層現金留好,投資才不會在最不該賣的時候被迫賣掉。
常見問題
放現金是不是很浪費?
只看利息的話,現金報酬確實不高。但現金的工作不是賺最多,而是在市場大跌時,讓你不必被迫賣在低點,還能分批進場。它換來的是「選擇權」。
全部投入和保留現金,差別有多大?
以 300 萬為例(示意):如果市場直接上漲 20%,全部投入會多賺約 6 萬;但如果市場先跌 30%、在低點投入現金後再漲回原點,保留 30 萬現金的做法約為 313 萬,比全部投入多約 13 萬。這是假設情境試算,不代表績效預測。
現金應該留多少?
沒有固定比例,要看生活和風險承受度。可以分三層:生活預備金(約 3–6 個月生活費)、近 1–3 年要用的錢(例如買房、學費、計畫性支出),以及留給市場修正時分批進場的加碼預備金。
現金是不是留越多越好?
不是。現金留太多,購買力會被通膨慢慢吃掉。分層保留的目的,就是留得剛好,而不是越多越安心。
專注投資型保單內的基金配置,長期追蹤各類型基金的配息與淨值表現。主張「真實報酬 = 配息 + 淨值變化」,用核心衛星配置與動態再平衡,協助客戶規劃長期的配息現金流。