買了 8 支基金,為什麼還是一起跌?
重點答案
買了很多支基金卻一起跌,問題不在支數,而在這些基金賺的是不是同一種錢。名稱不同的基金,底層常常前十大持股重疊、大多是美元計價、都跟著同一個利率方向在動,看起來是 8 個籃子,其實提的是同一個把手。真正的分散,是讓每筆錢負責不同工作:現金流、資本成長、抗通膨、降低波動與保留現金。
為什麼買了很多支基金,還是一起跌?
很多人的想法是「不要把雞蛋放在同一個籃子」,所以買了科技型、非投資等級債、高股息、平衡型……手上有 8 支基金,感覺已經很分散了。
結果市場一跌,8 支一起跌。
問題不在你買了幾支,而在於這幾支基金,賺的是不是同一種錢。
打開底層,常會發現什麼?
基金名稱不同,打開持股明細後常會發現三件事:
- 前十大持股可能重疊:不同基金都重押同幾家大型企業。
- 大多是美元計價:幣別風險集中在同一個方向。
- 都跟著同一個利率方向在動:利率一上升,股票估值和債券價格同時承壓。
看起來是 8 個籃子,其實提的是同一個把手。
名稱不同,不代表風險不同
很多基金表面上是不同類型,實際上賺的是同一種錢:
- 企業獲利:股票型與高股息基金,都靠企業賺錢。
- 同一個幣別:多數集中在美元資產。
- 同一個利率方向:成長股與債券,都怕利率上升。
只要這三個因素同時往不利的方向走,再多支基金也會一起下跌。
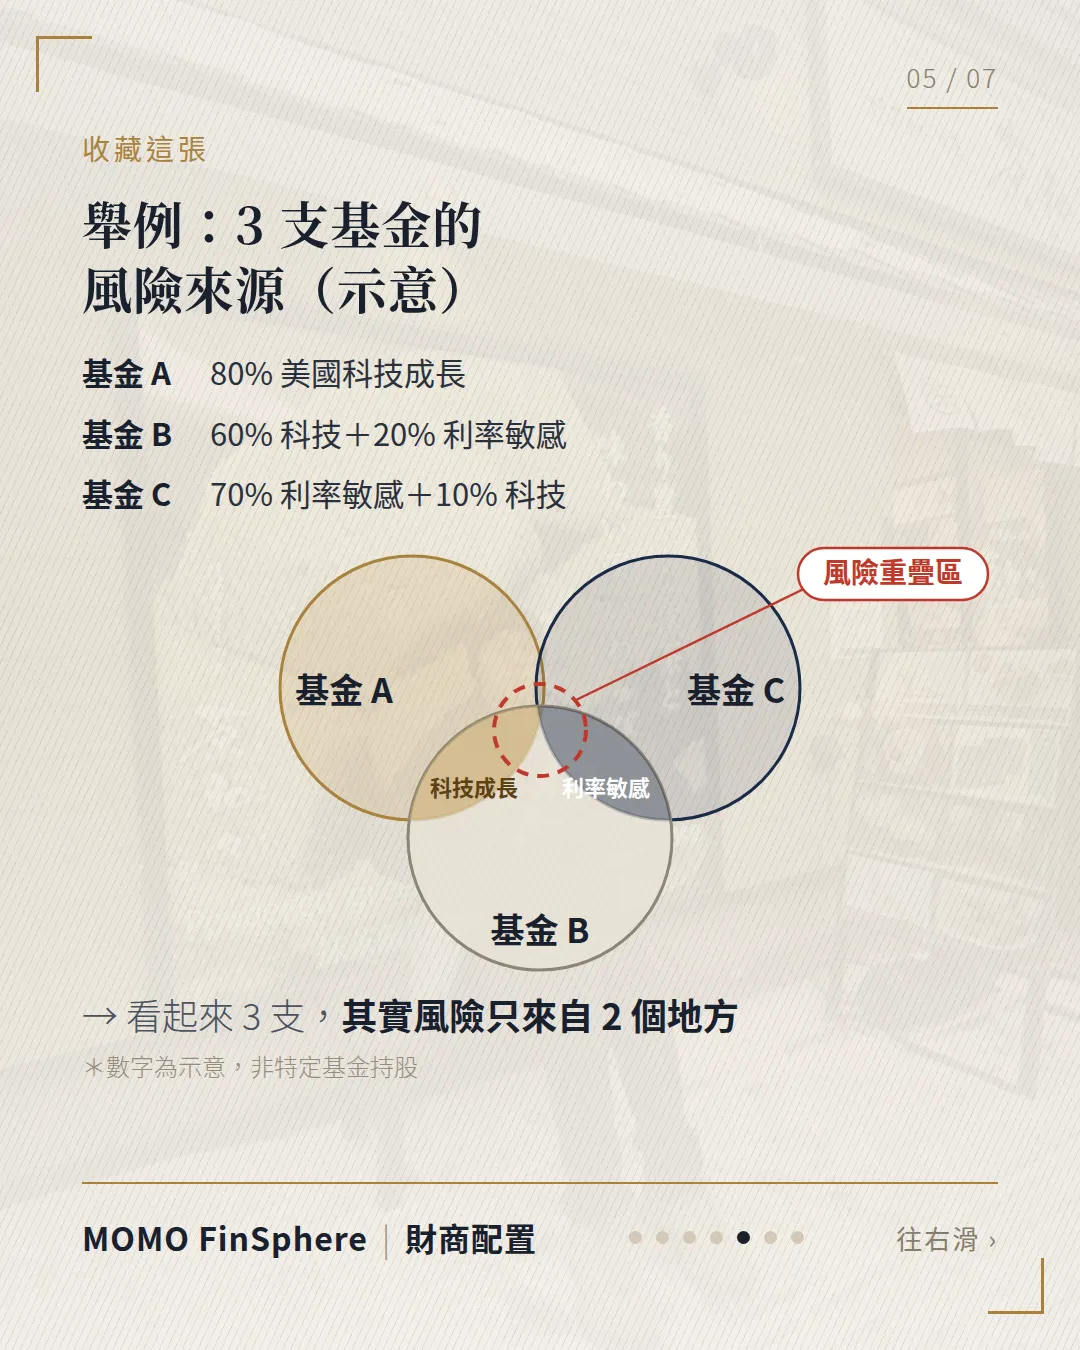
舉例:3 支基金的風險來源(示意)
| 基金 | 風險來源組成 |
|---|---|
| 基金 A | 80% 美國科技成長 |
| 基金 B | 60% 科技 + 20% 利率敏感 |
| 基金 C | 70% 利率敏感 + 10% 科技 |
三支基金之間,「科技成長」和「利率敏感」兩種風險不斷重疊。看起來是 3 支,其實風險只來自 2 個地方。
數字為示意,非特定基金持股。
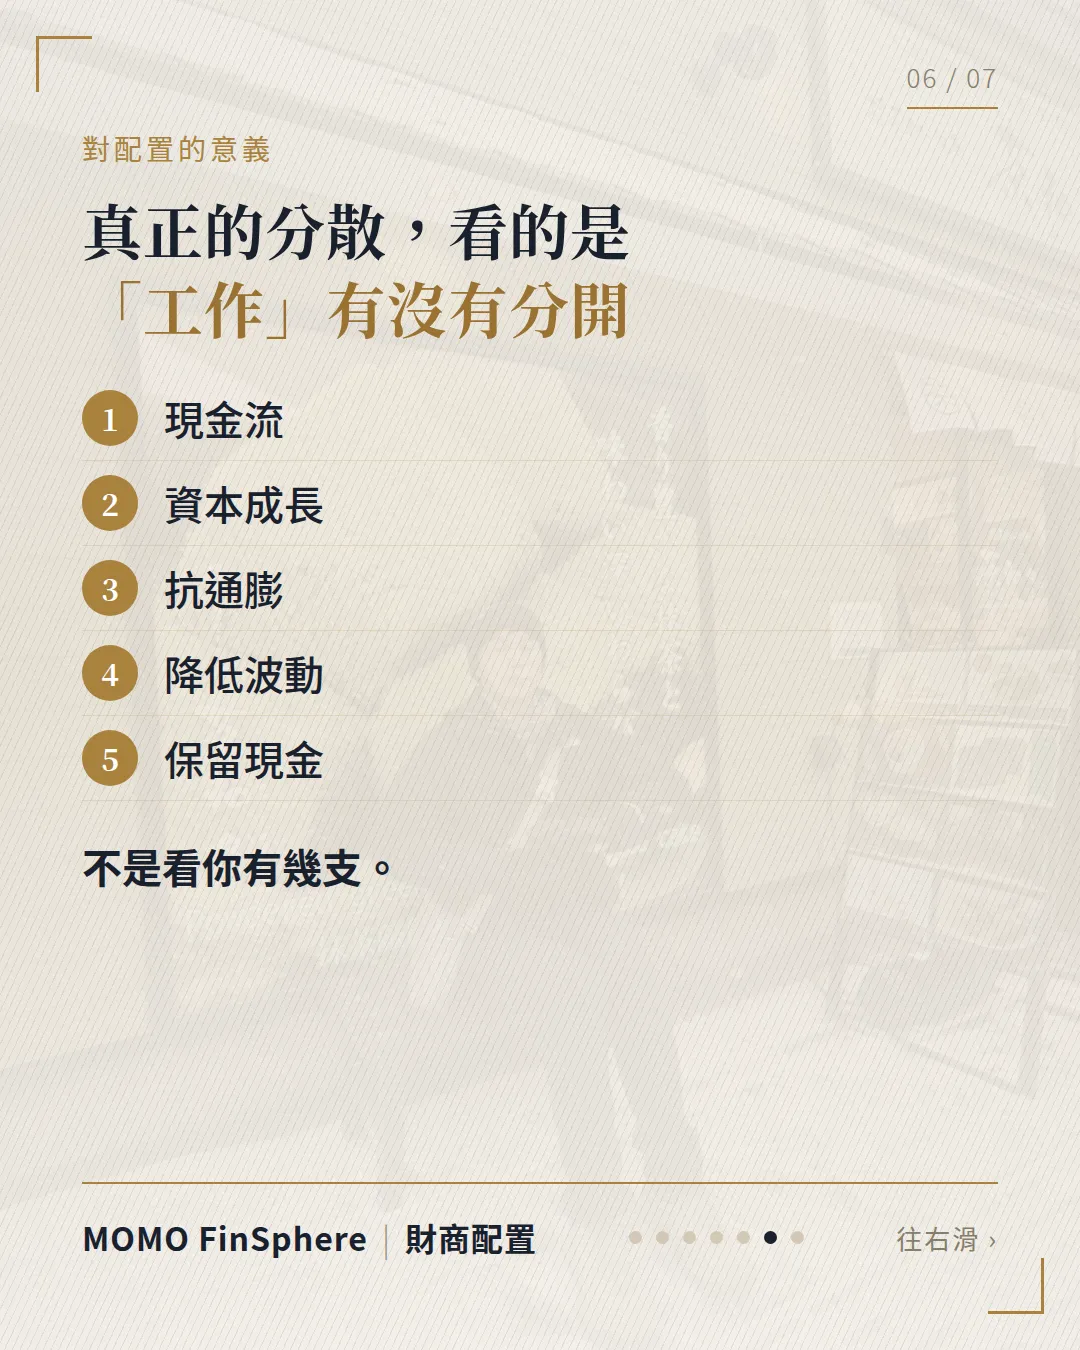
真正的分散,看的是「工作」有沒有分開
與其數自己有幾支基金,不如檢查每筆錢在組合裡負責什麼工作:
- 現金流:提供穩定的配息收入
- 資本成長:參與企業長期獲利成長
- 抗通膨:對抗物價上漲侵蝕購買力
- 降低波動:讓整體組合跌得比較少
- 保留現金:市場修正時有資金可以運用
工作不同,怕的事情也不同。這樣遇到單一衝擊時,才不會全部一起受傷。
MOMO 的配置觀點
市場無法預測,但資產可以配置。分散的重點從來不是「數量」,而是風險來源。下次加碼一支新基金之前,先問自己:它在組合裡負責的工作,是不是和手上的基金不一樣?
常見問題
基金買越多支,就越分散嗎?
不一定。如果這些基金的底層持股重疊、計價幣別相同,又都對同一個利率方向敏感,那麼買再多支,遇到同一種衝擊時還是會一起跌。分散要看風險來源,不是看支數。
怎麼檢查自己的基金有沒有重疊?
可以從三個地方看:前十大持股是否重複出現、計價幣別是否集中在美元、以及基金是否都對利率變化敏感(例如科技成長股與長天期債券都怕利率上升)。基金月報都會揭露這些資訊。
真正的分散應該怎麼做?
讓每筆錢負責不同的工作,例如有的負責現金流、有的負責資本成長、有的負責抗通膨、有的負責降低波動,再保留一部分現金。工作不同,怕的事情也不同,才不會同時受傷。
專注投資型保單內的基金配置,長期追蹤各類型基金的配息與淨值表現。主張「真實報酬 = 配息 + 淨值變化」,用核心衛星配置與動態再平衡,協助客戶規劃長期的配息現金流。