美債殖利率 5%,還要買月配息基金嗎?
重點答案
美債殖利率走高,不代表月配息基金就不能買,也不代表配息率比殖利率高就該買。兩種想法都只看了數字,沒看數字從哪來。買配息基金前先問 3 題:配息是收益配出來還是本金配回來、存續期間多長對利率多敏感、信用風險多高。殖利率高是債券的起跑點好,但重點是買哪一種、放多少。
現在發生什麼事?
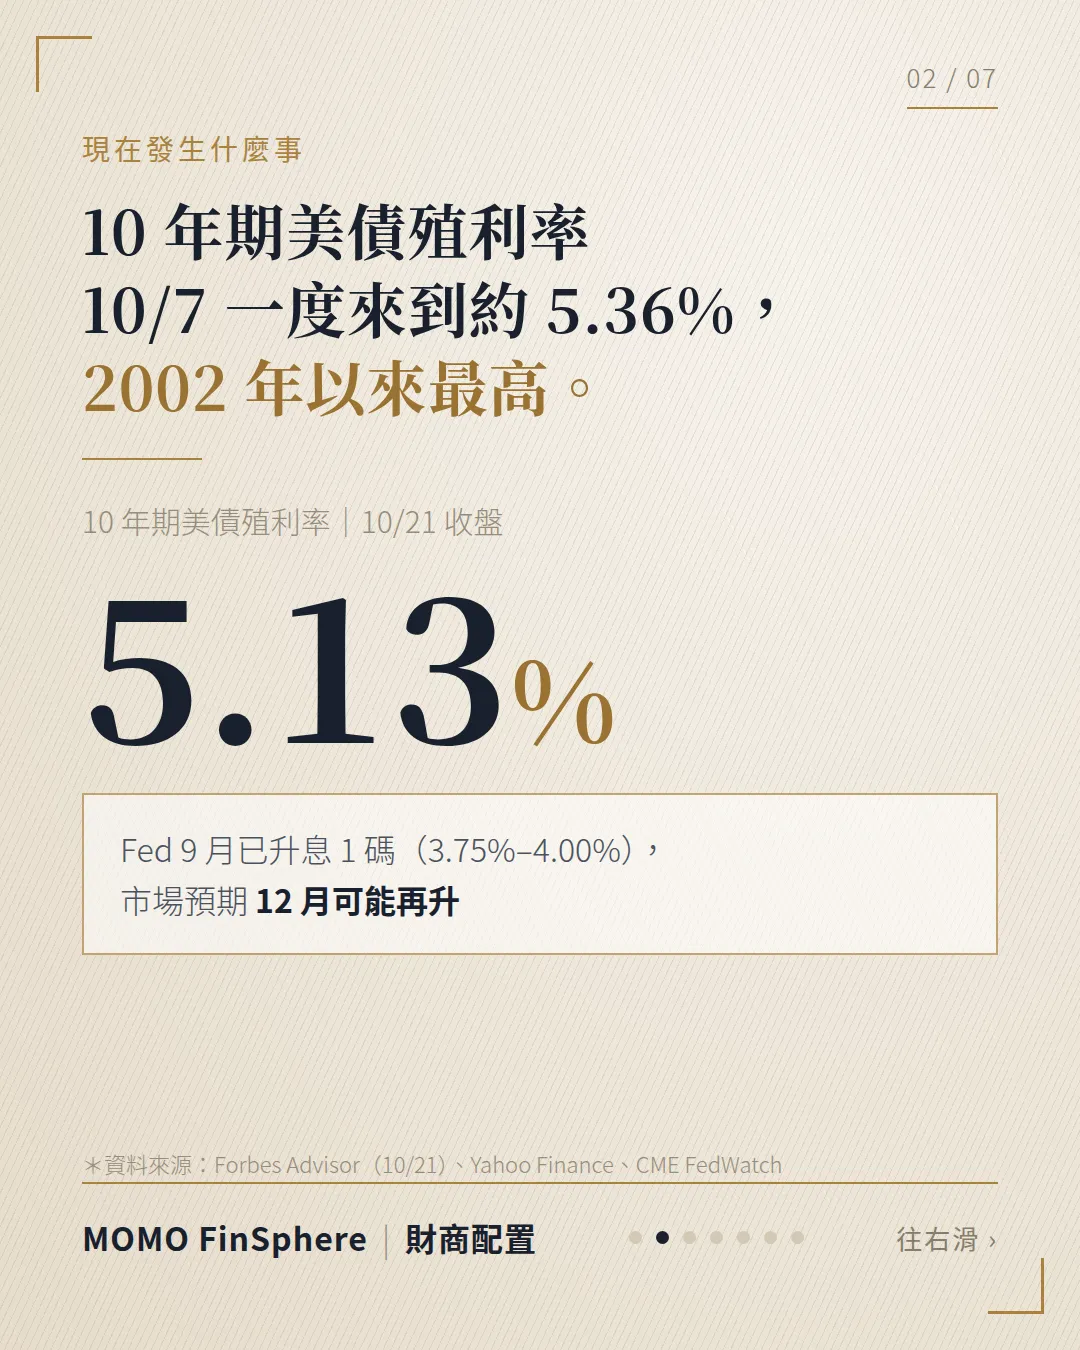
10 年期美債殖利率在 10/7 一度來到約 5.36%,是 2002 年以來最高。 到了 10/21,收盤為 5.13%。
利率環境方面,Fed 已在 9 月升息 1 碼至 3.75%–4.00%,市場預期 12 月可能再次升息。
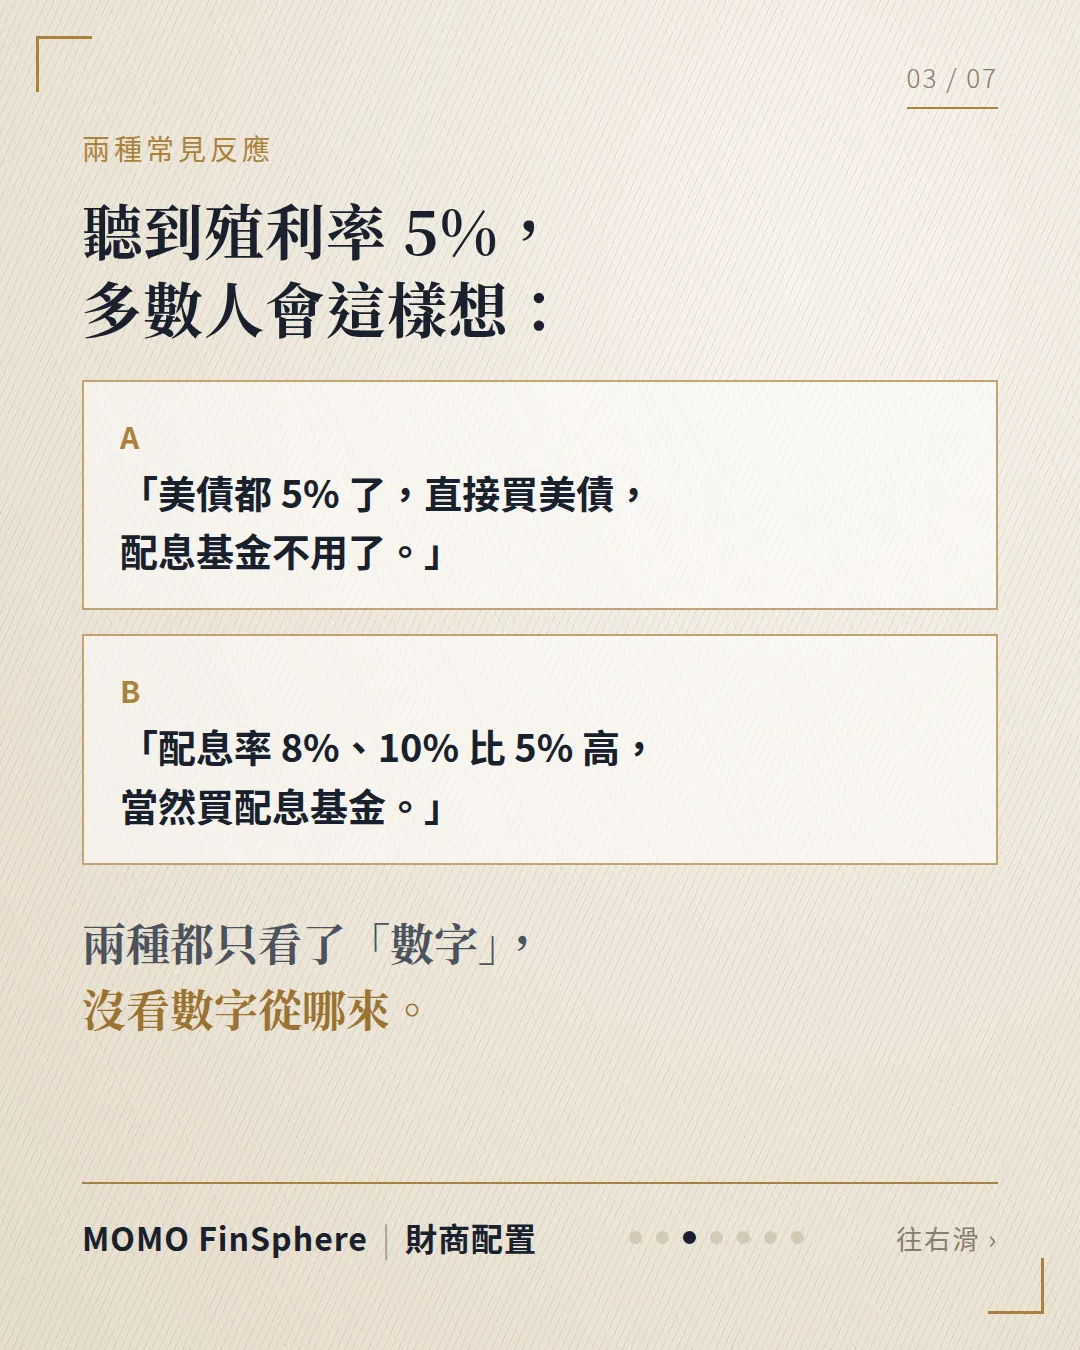
聽到殖利率 5%,常見兩種反應
- A:「美債都 5% 了,直接買美債,配息基金不用了。」
- B:「配息率 8%、10% 比 5% 高,當然買配息基金。」
兩種想法都只看了「數字」,沒看數字從哪來。
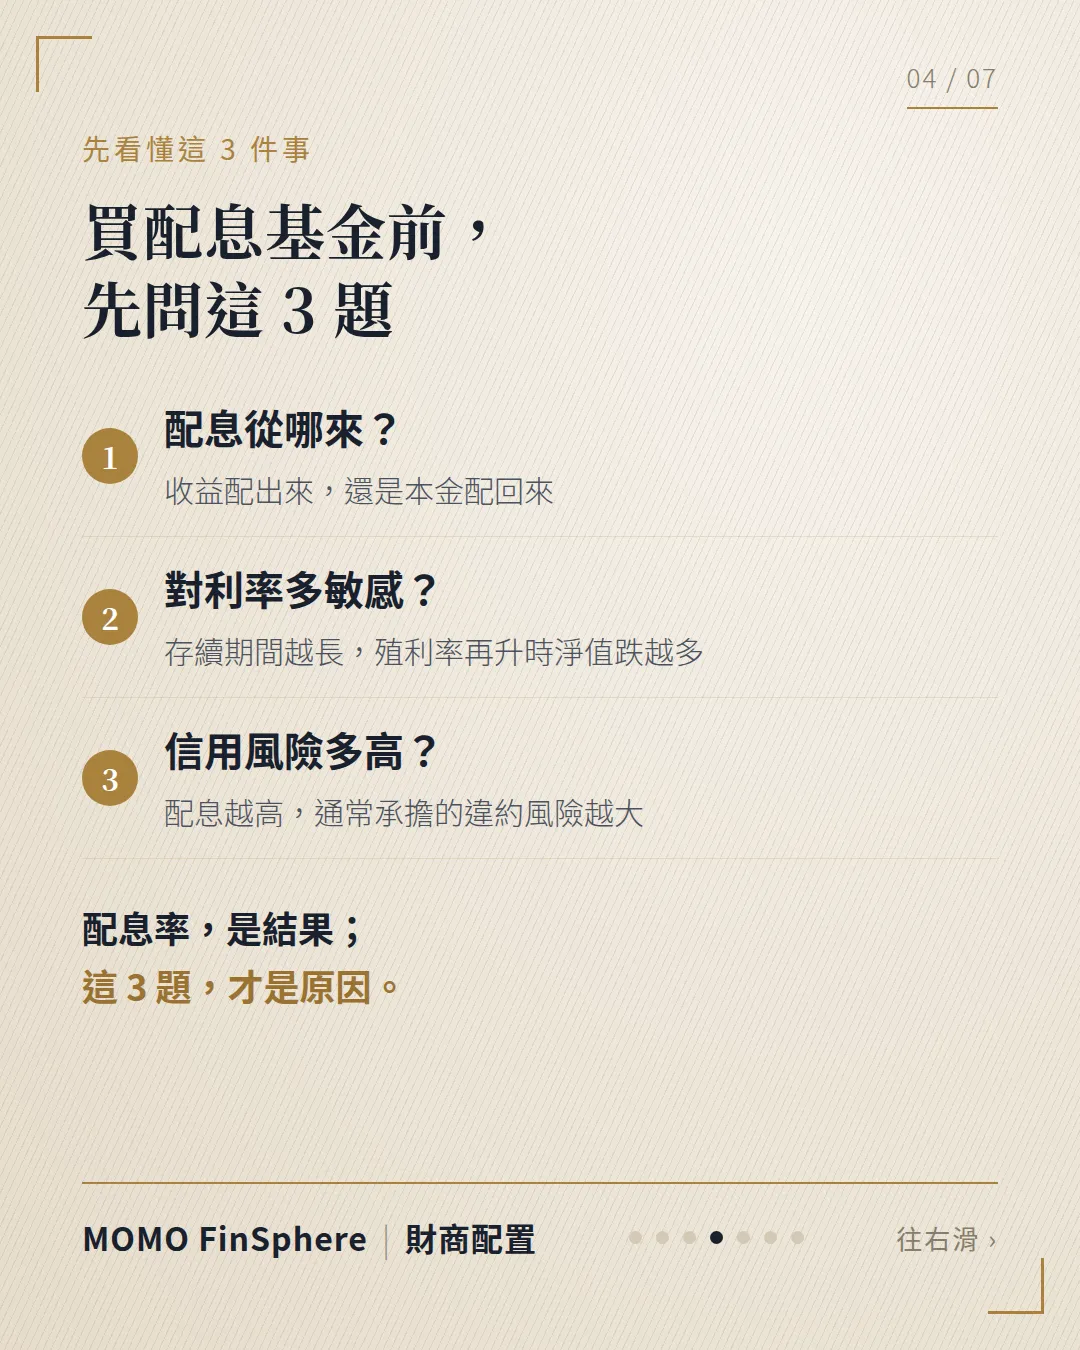
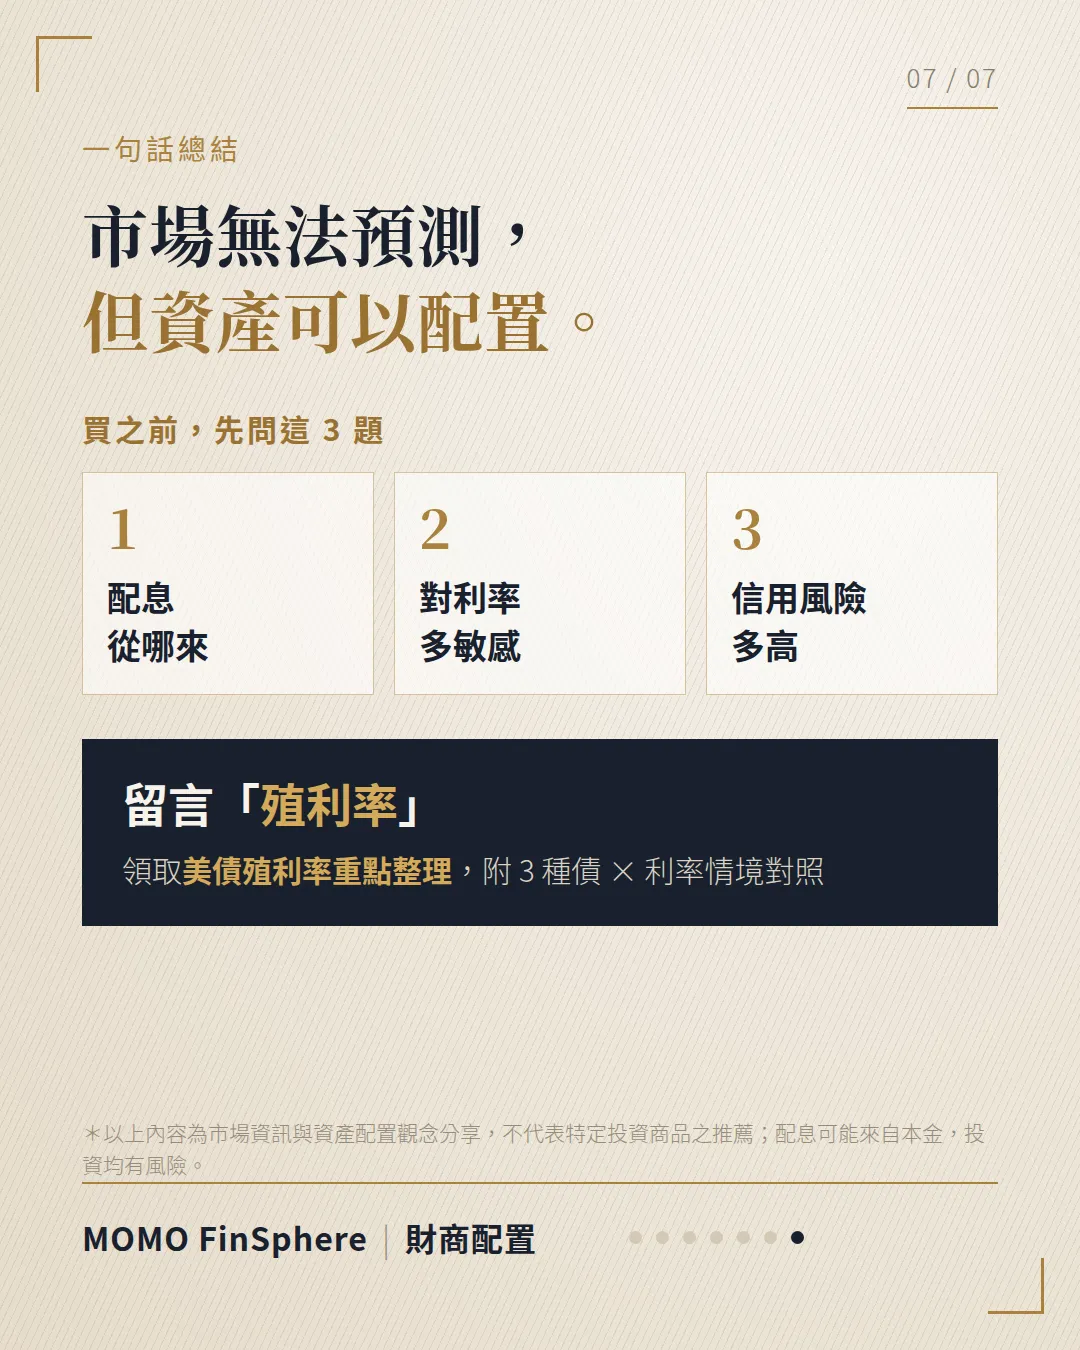
買配息基金前,先問這 3 題
- 配息從哪來? 是收益配出來的,還是本金配回來的?
- 對利率多敏感? 存續期間越長,殖利率再上升時,淨值跌得越多。
- 信用風險多高? 配息越高,通常承擔的違約風險越大。
配息率是結果,這 3 題才是原因。
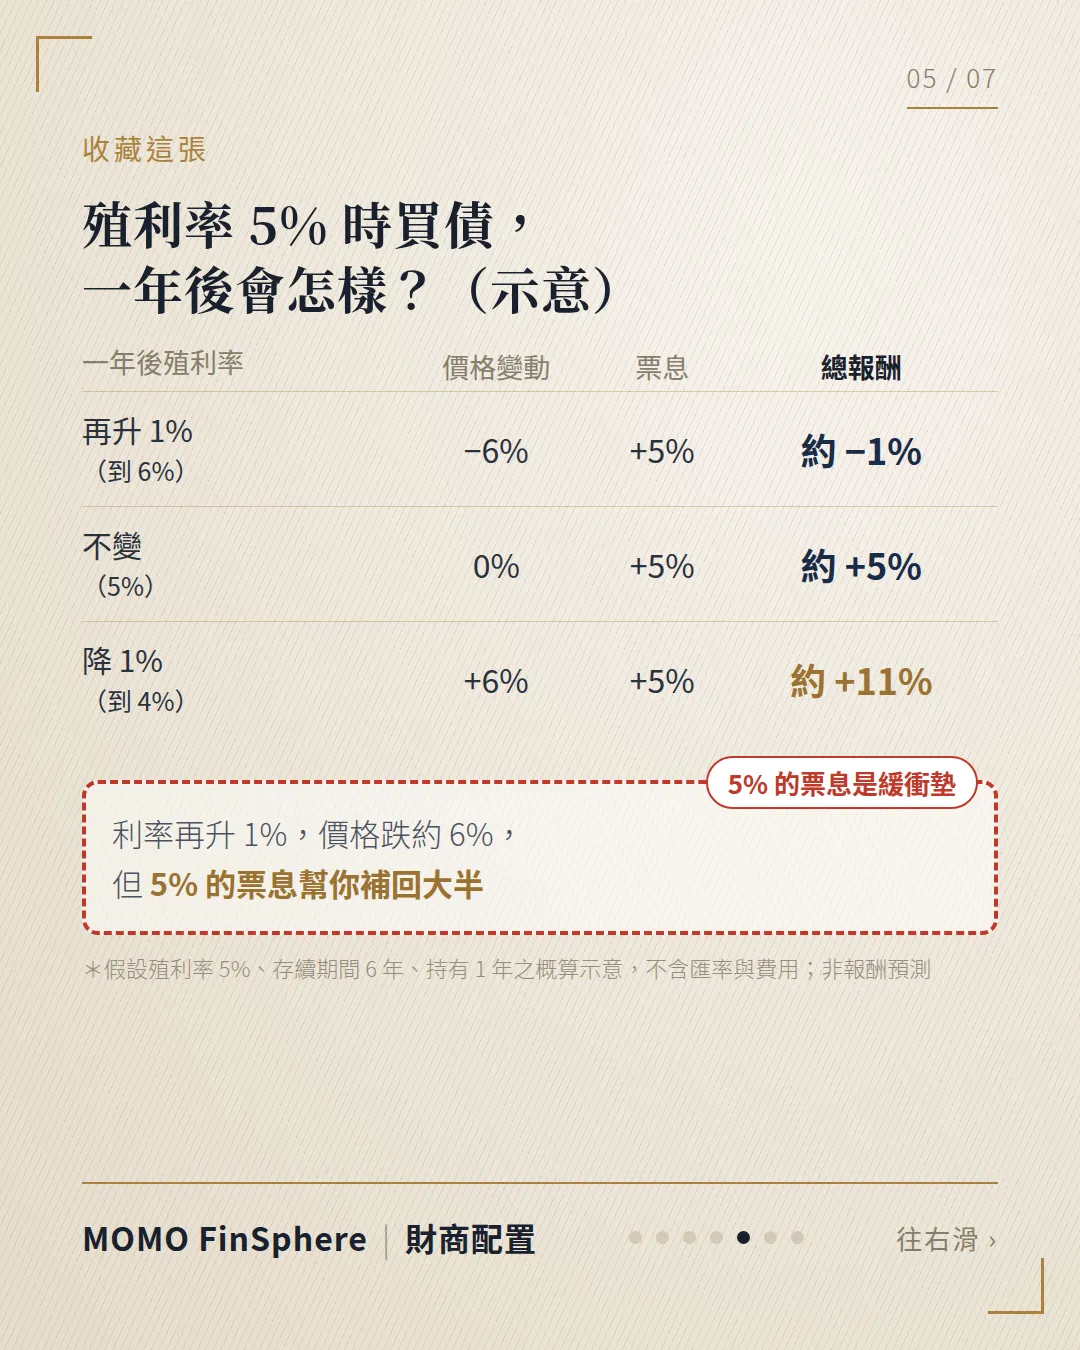
殖利率 5% 時買債,一年後會怎樣?(示意)
| 一年後殖利率 | 價格變動 | 票息 | 總報酬 |
|---|---|---|---|
| 再升 1%(到 6%) | −6% | +5% | 約 −1% |
| 不變(5%) | 0% | +5% | 約 +5% |
| 降 1%(到 4%) | +6% | +5% | 約 +11% |
就算利率再升 1%、價格跌了約 6%,5% 的票息也能幫你補回大半。這就是高殖利率時買債的「緩衝墊」。
假設殖利率 5%、存續期間 6 年、持有 1 年之概算示意,不含匯率與費用;非報酬預測。
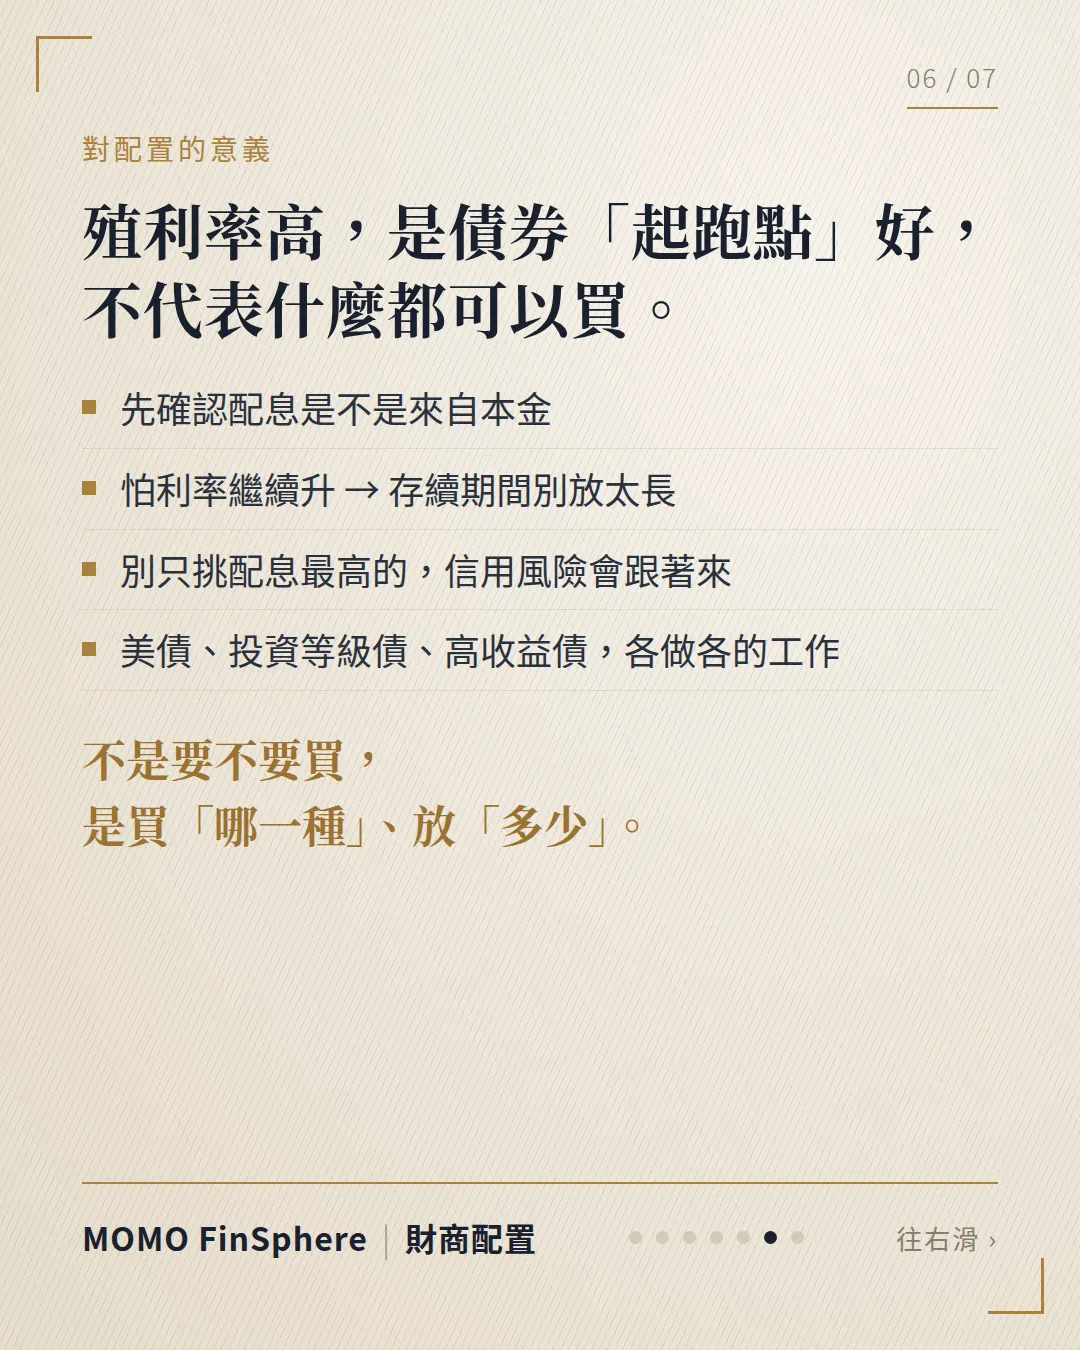
殖利率高,不代表什麼都可以買
殖利率高,是債券的「起跑點」好,但仍要注意:
- 先確認配息是不是來自本金
- 擔心利率繼續上升,存續期間就別放太長
- 別只挑配息最高的,信用風險會跟著來
- 美債、投資等級債、高收益債,各自負責不同的工作
MOMO 的配置觀點
市場無法預測,但資產可以配置。殖利率 5% 的問題,從來不是「要不要買」,而是買「哪一種」、放「多少」。買之前,先把配息來源、利率敏感度、信用風險這 3 題問清楚。
常見問題
美債殖利率 5%,直接買美債就好,還需要配息基金嗎?
美債和配息基金負責的工作不一定相同。美國公債信用風險低,配息基金可能包含投資等級債、高收益債或其他收益資產,風險與報酬來源都不同。重點不是二選一,而是確認各自在組合裡負責什麼工作、放多少比例。
配息率 8%、10% 比殖利率 5% 高,是不是比較划算?
不一定。配息率是結果,要先看原因:配息是來自收益還是本金、存續期間多長、承擔多少信用風險。配息越高,通常代表承擔的風險越大,也可能有部分配息來自本金。
殖利率 5% 時買債,如果利率繼續上升會怎樣?
以殖利率 5%、存續期間 6 年、持有 1 年為例(示意):若殖利率再升 1%,價格約下跌 6%,加上 5% 票息,總報酬約 −1%;若殖利率不變,約 +5%;若殖利率下降 1%,約 +11%。高票息就像緩衝墊,能抵銷大部分利率上升造成的價格下跌。此為概算,不含匯率與費用。
什麼是存續期間?為什麼重要?
存續期間可以理解為債券價格對利率變化的敏感度。存續期間越長,殖利率上升時淨值跌得越多。如果擔心利率繼續走高,存續期間就不宜放太長。
資料來源
- Forbes Advisor(2026/10/21)
- Yahoo Finance
- CME FedWatch
專注投資型保單內的基金配置,長期追蹤各類型基金的配息與淨值表現。主張「真實報酬 = 配息 + 淨值變化」,用核心衛星配置與動態再平衡,協助客戶規劃長期的配息現金流。